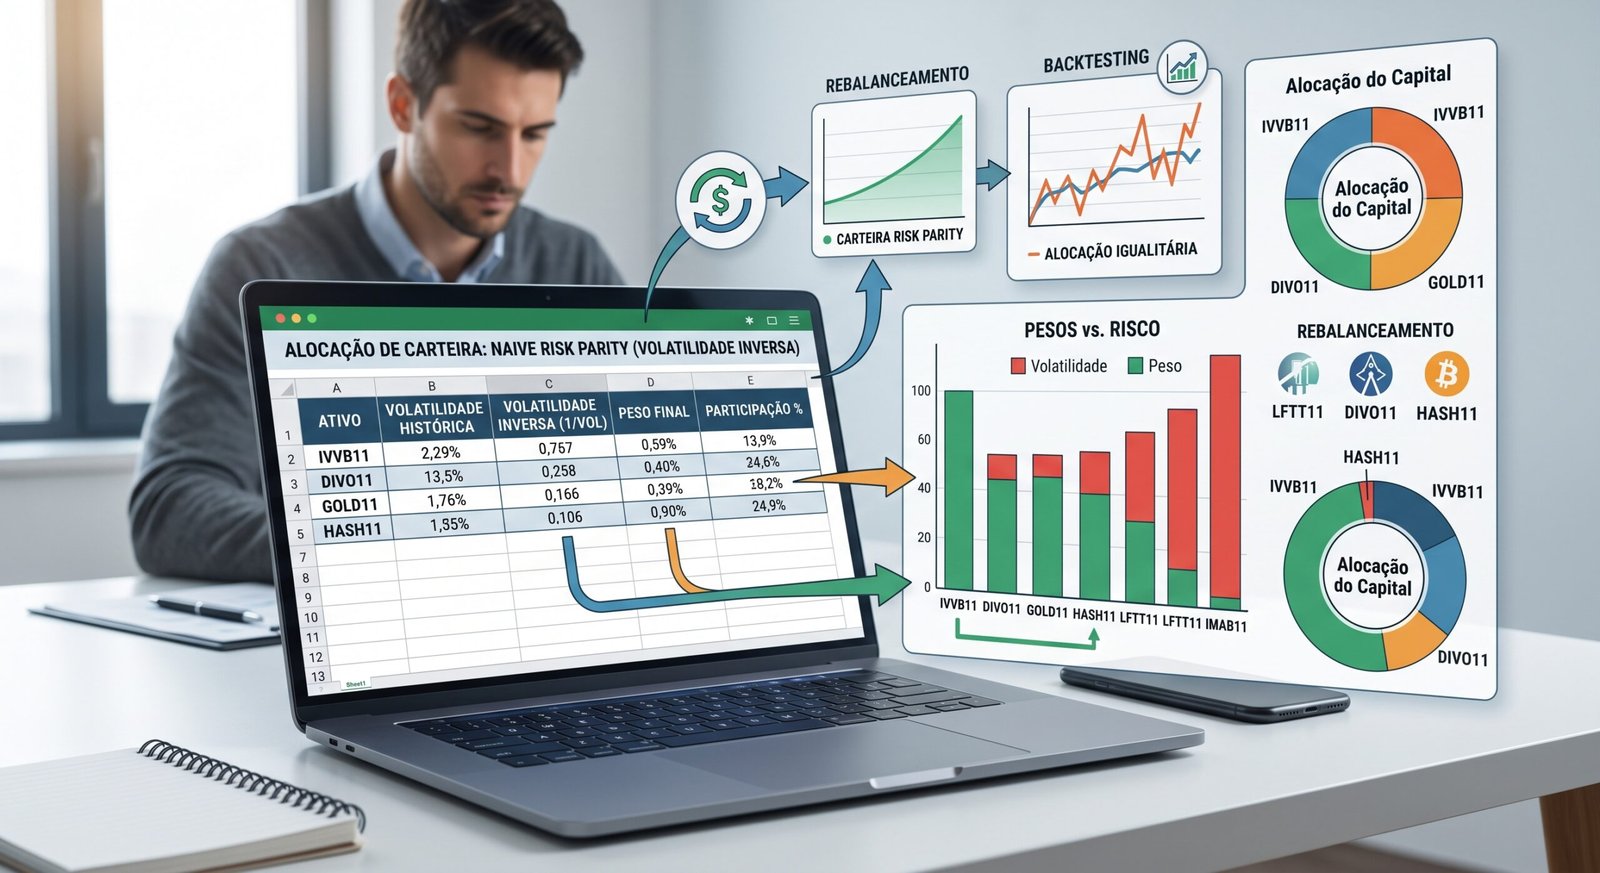
Um dos maiores erros que os investidores cometem ao estruturar um portfólio é utilizar o “achismo” na hora de distribuir o capital. Você escolhe excelentes ETFs de bolsa americana, bolsa brasileira, ouro e criptomoedas, mas na hora de investir, simplesmente divide o dinheiro em fatias iguais. Essa decisão arbitrária pode expor seu patrimônio a um risco muito maior do que o necessário.
Para resolver esse problema, grandes gestores institucionais utilizam técnicas quantitativas de alocação. Uma das mais eficientes e acessíveis é a estratégia de Volatilidade Inversa, também conhecida no mercado como Naive Risk Parity(Paridade de Risco Simples).
Neste artigo, vamos mergulhar a fundo nessa metodologia. Você aprenderá como abandonar os palpites e usar a matemática financeira básica para definir exatamente o peso de cada ETF na sua carteira, otimizando a relação entre risco e retorno.
O grande erro da alocação em partes iguais
Imagine que você selecionou quatro ETFs para compor sua carteira de renda variável:
- IVVB11 (S&P 500)
- DIVO11 (Dividendos Brasil)
- GOLD11 (Ouro)
- HASH11 (Criptomoedas)
A intuição inicial da maioria dos investidores é colocar 25% do capital em cada um. O problema dessa abordagem é que ela ignora a volatilidade (risco) individual dos ativos.
Criptomoedas (HASH11) oscilam de forma muito mais violenta do que um índice consolidado de dividendos (DIVO11). Ao colocar o mesmo volume de dinheiro em ambos, o risco geral da sua carteira passa a ser dominado pelas criptomoedas. É aqui que entra o modelo de paridade de risco.
O que é a estratégia Naive Risk Parity (Volatilidade Inversa)?
A estratégia de Naive Risk Parity baseia-se em um princípio lógico: cada classe de ativo deve receber uma alocação de capital inversamente proporcional ao seu risco.
No mercado financeiro, a medida mais comum para mensurar o risco de um ativo no curto e médio prazo é a sua volatilidade histórica (o desvio padrão dos seus retornos).
Portanto, a regra de ouro desta técnica é:
- Quanto maior a volatilidade do ETF, menor será o peso dele na carteira.
- Quanto menor a volatilidade do ETF, maior será o peso dele na carteira.
O objetivo final não é necessariamente buscar a rentabilidade máxima absoluta, mas sim trazer eficiência a nível de volatilidade. O resultado é um portfólio mais suave, que permite ao investidor dormir tranquilo durante os momentos de estresse do mercado.
Passo a Passo: Como calcular o peso de cada ETF
Para aplicar essa técnica, você precisará apenas de uma planilha simples (Excel ou Google Sheets). Vamos ao passo a passo.
Passo 1: Escolha dos ativos e coleta da volatilidade
Primeiro, defina os ETFs da sua carteira. Em seguida, você precisa buscar a volatilidade anualizada de cada um. Essa informação pode ser encontrada em sites especializados na cobertura de ETFs no Brasil (como plataformas de dados e rentabilidade de fundos).
Para o nosso estudo de caso (uma carteira agressiva), levantamos os seguintes dados históricos de volatilidade anual:
- IVVB11: 17,56%
- GOLD11: 20,35%
- DIVO11: 21,27%
- HASH11: 66,73%
Passo 2: Calcule a Volatilidade Inversa
No Excel, crie uma coluna ao lado das volatilidades e divida o número 1 pela volatilidade de cada ativo.
- IVVB11 = 1 / 17,56 = 0,0569
- GOLD11 = 1 / 20,35 = 0,0491
- DIVO11 = 1 / 21,27 = 0,0470
- HASH11 = 1 / 66,73 = 0,0149
Passo 3: Faça o somatório
Some todos os valores obtidos no passo anterior.
- Somatório = 0,0569 + 0,0491 + 0,0470 + 0,0149 = 0,1679
Passo 4: Encontre o peso ideal
Por fim, para descobrir a porcentagem exata (o peso) que cada ETF deve ter na carteira, divida o valor da volatilidade inversa de cada ativo pelo somatório total.
| Ativo | Volatilidade | Volatilidade Inversa | Cálculo do Peso (Inversa / Soma) | Peso na Carteira |
| IVVB11 | 17,56% | 0,0569 | 0,0569 / 0,1679 | 33,88% |
| GOLD11 | 20,35% | 0,0491 | 0,0491 / 0,1679 | 29,24% |
| DIVO11 | 21,27% | 0,0470 | 0,0470 / 0,1679 | 27,99% |
| HASH11 | 66,73% | 0,0149 | 0,0149 / 0,1679 | 8,87% |
Observe a eficiência matemática do modelo: o HASH11, que possui uma volatilidade altíssima (mais de 66%), recebe automaticamente o menor peso da carteira (menos de 9%). Já o IVVB11, que possui o menor risco histórico entre os selecionados, assume a maior posição.
(Recomendação: assista ao vídeo “Como defino o peso de cada ETF em uma carteira ? (Naive Risk Parity)” para acompanhar a montagem dessa planilha na tela passo a passo).
Diversificação e Correlação
Além de equilibrar os pesos através da volatilidade, o sucesso dessa carteira depende das características dos ativos escolhidos. A verdadeira diversificação não ocorre apenas quando você compra vários ativos, mas sim quando você compra ativos descorrelacionados.
Na carteira acima, temos S&P 500 em Dólar, Ações Brasileiras focadas em dividendos, Ouro (Commodity de proteção) e Criptoativos. Quando um sobe, o outro não necessariamente sobe junto. Quando um cai forte (como o Bitcoin em certos anos), o Ouro e o Dólar costumam segurar o impacto. Juntando ativos descorrelacionados com pesos baseados na paridade de risco, você constrói uma carteira blindada.
Montando uma Carteira Moderada (Exemplo 2)
O modelo Naive Risk Parity também pode e deve ser utilizado para incluir renda fixa na carteira. Se você tem um perfil mais conservador ou moderado, pode adicionar ETFs de renda fixa.
Considere a adição de:
- LFTT11: ETF de Tesouro Selic (Pós-fixado), com volatilidade baixíssima.
- IMAB11: ETF de títulos de inflação (Tesouro IPCA+).
Ao jogar ETFs de renda fixa na mesma fórmula matemática junto com o IVVB11, DIVO11 e GOLD11, o modelo irá esmagar o peso da renda variável e concentrar a maior parte do capital nos ativos seguros, exatamente porque a volatilidade da renda fixa é mínima.
Na prática, a distribuição dessa carteira ficaria aproximadamente assim:
- Pós-fixado (LFTT11): ~68%
- Inflação (IMAB11): ~21%
- Bolsa EUA, Bolsa BR e Ouro: ~3% cada um.
A importância do Backtesting e do Drawdown
Depois de encontrar os pesos perfeitos para os seus ETFs, a próxima etapa obrigatória de um investidor profissional é fazer o Backtesting.
Fazer um backtest significa olhar para o passado e simular como essa exata carteira teria se comportado nos últimos anos em relação ao CDI (nosso custo de oportunidade). Existem ferramentas no mercado, como o “Mais Retorno”, que permitem simular facilmente a evolução patrimonial.
Ao realizar esse teste histórico, você deve focar em duas métricas principais:
1. Rentabilidade vs CDI
Sua carteira consegue bater a renda fixa no longo prazo? Em nossa simulação da carteira agressiva, vemos momentos onde ela ficou abaixo do CDI, mas no acumulado de médio prazo, chegou a entregar perto de 100% de rentabilidade, dobrando o capital investido em 5 anos (superando os 128% do CDI no período).
2. Maximum Drawdown (Queda Máxima)
Isso é tão importante quanto o retorno. O Drawdown mostra qual foi a maior queda que a carteira sofreu desde o seu pico de alta. Em nosso teste da carteira agressiva, o Drawdown máximo foi de aproximadamente 19%.
Por que analisar o Drawdown é vital? Porque ele testa o seu estômago. Se o seu patrimônio caísse 19% em alguns meses (ex: de R$ 100 mil para R$ 81 mil), você venderia tudo em pânico ou confiaria na estratégia? Se você não suporta uma queda de 19%, significa que a carteira agressiva não é para você, sendo necessário incluir ETFs de renda fixa no cálculo para diminuir essa oscilação histórica.
Conclusão
Montar uma carteira de investimentos não pode depender de preferências aleatórias ou apostas no escuro. A estratégia de Naive Risk Parity oferece um formato muito fácil, lógico e técnico para dimensionar o risco da sua carteira de ETFs.
Recapitulando seu plano de ação:
- Selecione ativos com lógicas descorrelacionadas;
- Descubra a volatilidade de cada um;
- Calcule a volatilidade inversa e atribua os pesos proporcionalmente;
- Realize o backtesting para validar se o Drawdown é suportável para o seu perfil.
Trazendo a matemática para o seu lado, você investe com segurança, sabendo exatamente a função e a proporção matemática que cada ETF exerce na proteção do seu patrimônio.
Perguntas Frequentes (FAQ)
1. A estratégia de Naive Risk Parity serve para ações individuais ou apenas ETFs? Embora possa ser aplicada em ações, ela é muito mais eficiente em ETFs ou classes de ativos abrangentes. Ações individuais possuem “risco não-sistemático” elevado (ex: risco de falência da empresa), e focar apenas na volatilidade pode mascarar o risco real do negócio. Para ETFs (cestas diversificadas de ativos), a volatilidade é uma excelente medida de risco.
2. Com que frequência devo rebalancear uma carteira feita com Naive Risk Parity? A volatilidade dos ativos muda ao longo do tempo. Gestores institucionais costumam atualizar os cálculos e rebalancear a carteira periodicamente (anualmente ou semestralmente), ou sempre que houver uma grande distorção no mercado que altere significativamente o risco dos ativos.
3. Onde encontro a volatilidade anualizada dos ETFs brasileiros? Você pode utilizar plataformas gratuitas e sites focados na cobertura e exploração de fundos de índice (como o site ETF, Mais Retorno ou o próprio Status Invest), ou ainda calcular manualmente a partir da variação diária das cotas em uma planilha Excel usando a função “DESVPAD” anualizada.
4. E se um ETF tiver volatilidade zero? Na prática, nenhum ETF de renda variável possui volatilidade zero. ETFs de renda fixa ultraconservadora (como baseados no Tesouro Selic) têm volatilidade muito próxima a zero. Na matemática do modelo, dividir 1 por um número minúsculo gera um peso gigante, fazendo com que a renda fixa domine o portfólio (o que faz sentido sob a ótica de paridade de risco).
5. Qual a diferença entre Naive Risk Parity e o Modelo de Markowitz? O modelo clássico de Markowitz (Fronteira Eficiente) tenta encontrar a alocação otimizando o retorno esperado, a variância e a correlação (covariância) exata entre todos os ativos. Já o Naive Risk Parity (Paridade Simples) foca exclusivamente em igualar a contribuição de risco (volatilidade) de cada ativo de forma muito mais simples de calcular, ignorando a matriz complexa de covariância.